
روبرت هول ومايكل وودفورد يفوزان بجائزة نوبل في العلوم الاقتصادية لعام 2026
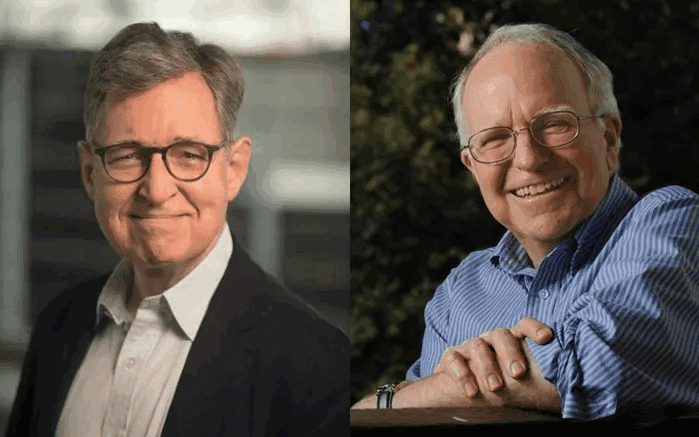
أعلنت الأكاديمية الملكية السويدية للعلوم في 12 تشرين الأول 2026 منح جائزة نوبل في العلوم الاقتصادية، واسمها الرسمي جائزة البنك المركزي السويدي في العلوم الاقتصادية تخليدا لذكرى ألفريد نوبل، للاقتصاديين الأمريكيين روبرت إي. هول (Robert E. Hall) ومايكل وودفورد (Michael Woodford)، تقديرا لإسهاماتهما في وضع الأسس الاقتصادية الجزئية لسياسات الاستقرار الاقتصادي الكلي. وقد طور الفائزان نماذج اقتصادية كلية حسنت قدرة الحكومات والبنوك المركزية على توظيف السياستين المالية والنقدية في الوقت المناسب للحد من حدة التقلبات الاقتصادية، وباتت هذه النماذج أساسا لما تستخدمه البنوك المركزية والحكومات حول العالم اليوم.
روبرت هول، المولود عام 1943، أستاذ فخري في الاقتصاد في جامعة ستانفورد وزميل أول في مؤسسة هوفر، وتتركز أبحاثه في الدورات الاقتصادية واقتصاديات العمل والاستهلاك. أما مايكل وودفورد، المولود عام 1955 في ولاية ماساتشوستس، فهو أستاذ الاقتصاد السياسي في جامعة كولومبيا، ويعمل في مجالي الاقتصاد النقدي والاقتصاد الكلي السلوكي.
من كينز إلى أزمة السبعينيات
جاء الفكر الكينزي، نسبة إلى جون ماينارد كينز، استجابةً لإخفاق النظريات الاقتصادية في التنبؤ بالكساد الكبير عام 1929. فقد اعتبرت المدرسة النيوكلاسيكية، التي كانت سائدة آنذاك، أن الأسواق تتمتع بكفاءة تامة وآليات تصحيح ذاتية، تاركة بذلك مجالًا لا يُذكر للتدخل الحكومي. على عكس كينز، الذي رأى أن للحكومة والبنوك المركزية دورًا أساسيًا في مساعدة السوق على تصحيح اختلالاته، مرسيا بأفكاره مبررات تدخل الحكومة لمعالجة إخفاقات السوق.. واعتمدت السياسات الاقتصادية على النماذج الكينزية بنجاح حتى سبعينيات القرن العشرين، حين واجهت الاقتصادات الغربية مع أزمات النفط ظاهرة الركود التضخمي (Stagflation)، أي ارتفاع البطالة والتضخم معا، فلم تعد تلك النماذج قادرة على خفض البطالة وأفضت بدلا من ذلك إلى تضخم منفلت. وقد ناقض ذلك العلاقة العكسية بين التضخم والبطالة التي أضيفت إلى النماذج الكينزية عبر منحنى فيليبس.
وكان جوهر القصور أن هذه النماذج بنيت على علاقات إحصائية بين المتغيرات الكلية، وافترضت أن توقعات الأفراد تتشكل بالنظر إلى الماضي. وفي عام 1976 نشر روبرت لوكاس ورقته الشهيرة التي عرفت بنقد لوكاس، وبين فيها أن هذه العلاقات تتغير حين تتغير السياسة نفسها لأن الأفراد يعدلون سلوكهم وفق توقعاتهم، ودعا إلى بناء النماذج الكلية على أسس جزئية تعكس قرارات الأسر والشركات.
هول وسلوك المستهلك المتطلع إلى المستقبل
هنا جاء إسهام هول الرائد عام 1978. فقد انطلق من فرضية الدخل الدائم لميلتون فريدمان، التي ترى أن الأفراد يوزعون استهلاكهم بشكل مستقر عبر الزمن وفق دخلهم المتوقع على المدى الطويل لا وفق دخلهم الحالي، فيما يعرف بصقل الاستهلاك (Consumption Smoothing). وكانت تطبيقات هذه الفرضية تقيس الدخل الدائم من خلال الدخل في الفترات السابقة. أما الإسهام المهم لهول فتمثل في التخلي عن افتراض أن الدخل السابق يمتلك قدرة تنبؤية بشأن الاستهلاك المستقبلي. وقدّم هول دليله من خلال ابتكاره اختبارًا مباشرًا لسلوك الاستهلاك الاستشرافي، الذي أظهر فيه أن البيانات التاريخية لا تمتلك قدرة تنبؤية بشأن الاستهلاك المستقبلي. وبذلك أضاف هول فرضية التوقعات العقلانية، أي أن الأفراد يستخدمون كل المعلومات المتاحة لهم، وخلص إلى أن التغيرات في الاستهلاك لا يمكن التنبؤ بها، أي أن الاستهلاك يتبع مسار السير العشوائي (Random Walk).
فإذا كان الأفراد قد أدرجوا في قراراتهم كل ما يعرفونه عن المستقبل، فإن استهلاكهم لا يتغير إلا عند وصول معلومات جديدة غير متوقعة تغير تقديرهم لدخلهم الدائم، مثل ترقية مفاجئة أو فقدان العمل. أما الزيادة المتوقعة مسبقا في الأجر فتكون قد انعكست على الاستهلاك قبل حدوثها، فيما لا تؤثر الصدمات المؤقتة كالمكافآت العابرة إلا قليلا لأنها لا تغير الدخل الدائم إلا بشكل طفيف. واختبر هول ذلك على بيانات الاستهلاك الكلي في الولايات المتحدة، فوجد أن استهلاك الفترة الحالية هو أفضل متنبئ باستهلاك الفترة التالية وأن الدخل السابق لا يضيف قدرة تنبؤية، بينما أظهرت أسعار الأسهم قدرة تنبؤية محدودة دفعته إلى اقتراح صيغة معدلة قليلا من النظرية.
ولهذه النتائج أهمية كبيرة للسياسات، فالاستهلاك الخاص هو عادة المكون الأكبر للطلب الكلي. ووفقا للنظرية، تؤثر السياسات في الاستهلاك بقدر تأثيرها في الدخل الدائم، لذا يرجح أن يدخر الأفراد جزءا كبيرا من الزيادات المؤقتة في الدخل الناتجة عن تخفيضات ضريبية أو إعانات مؤقتة، بينما يكون أثر السياسات الدائمة أكبر. وقد بينت دراسات لاحقة أن الاستهلاك أكثر قابلية للتنبؤ مما تفترضه الصيغة الصارمة، لكن نموذج هول بقي المرجع الذي تقاس عليه الانحرافات.
وودفورد والنموذج الكينزي الجديد
بنى وودفورد على نظرية هول ودمجها في نموذج متكامل للاقتصاد الكلي. ففي جانب الطلب، يتحدد إنفاق الأسر اليوم بتوقعاتها حول دخلها المستقبلي وبأسعار الفائدة الحقيقية الحالية والمتوقعة. وفي جانب العرض، تحدد الشركات أسعارها بناء على تكاليفها وتوقعاتها للتضخم في المستقبل. وبنمذجة العرض والطلب الكليين وفق هذا المنظور الاستشرافي، أسهم وودفورد بدور محوري في بناء النموذج الكينزي الجديد، بدءا بأعماله المشتركة مع جوليو روتمبرغ ووصولا إلى كتابه الصادر عام 2003 بعنوان «الفائدة والأسعار، أسس نظرية السياسة النقدية».
ويستمد النموذج إطاره الأساسي من نظرية الدورات الاقتصادية الحقيقية (Real Business Cycle) الممثلة للنظرية النيوكلاسيكية الجديدة في فهم الاقتصاد التي طورها فين كيدلاند وإدوارد بريسكوت، اللذان نالا جائزة نوبل عام 2004. وترى هذه النظرية أن الركود ليس إخفاقا للسوق بل استجابة مثلى من الأسر والشركات لصدمات تكنولوجية، وأن الأسعار والأجور المرنة تعيد الاقتصاد إلى مساره تلقائيا، فلا يبقى للسياسة الاقتصادية دور يذكر. غير أن وودفورد تخلى عن افتراضين فيها، الأول هو المنافسة الكاملة، إذ تملك الشركات في نموذجه قدرا من التحكم في أسعارها، والثاني والأهم هو مرونة الأسعار، التي استبدلها بمفهوم الأسعار الجامدة (Sticky Prices)، أي أن الشركات لا تعدل أسعارها فورا لأن ذلك مكلف بسبب العقود وتكاليف تعديل الأسعار (Menu Costs)، فتعدلها على فترات متباعدة.
ومن خلال هذين التعديلين، تمكّن وودفورد من ردم الهوة التاريخية بين المدرستين النيوكلاسيكية والكينزية، ويعود للسياسة الاقتصادية دور واضح، إذ يعرف الناتج الطبيعي بأنه الناتج الذي كان سيتحقق لو كانت الأسعار مرنة تماما، وتكون مهمة السياسة الحد من انحراف الاقتصاد عنه. فلو أضعفت أزمة مالية ثقة المستهلكين فانخفض الطلب وارتفع الادخار، لن تتمكن الشركات من خفض أسعارها بالسرعة الكافية، فتلجأ إلى خفض إنتاجها. وتبقى الطاقة الإنتاجية للاقتصاد كما هي، فالعمال والآلات والتكنولوجيا ما زالت قائمة، لكن الناتج الفعلي يهبط دون مستواه الطبيعي. وهنا يتدخل البنك المركزي بخفض أسعار الفائدة والإعلان عن إبقائها منخفضة لفترة مقبلة، وهو ما يعرف بالتوجيه المستقبلي (Forward Guidance)، فتزيد الأسر المتطلعة إلى المستقبل إنفاقها الحالي وفق منطق هول. والفارق عن الكينزية التقليدية أن تقلبات العرض والطلب هنا تنبع من قرارات عقلانية لأسر وشركات متطلعة إلى المستقبل، لا من علاقات إحصائية ثابتة أو من «الأرواح الحيوانية» (Animal Spirits) التي تحدث عنها كينز في تفسير قرارات الاستثمار.
وبذلك أسهمت أعمال هول ووودفورد في تعميق فهم مصادر الصدمات الاقتصادية وآليات انتشارها، ووفرت أساسا نظريا متينا للنماذج التي تعتمدها البنوك المركزية والحكومات اليوم في تصميم سياسات الاستقرار، وفي التعامل مع صدمات مثل أزمات الطاقة والتغيرات المفاجئة في إنفاق الأسر.
قراءة إضافية
- The Committee for the Prize in Economic Sciences in Memory of Alfred Nobel. (2004). Finn Kydland and Edward Prescott’s Contribution to Dynamic Macroeconomics: The Time Consistency of Economic Policy and the Driving Forces Behind Business Cycles. The Royal Swedish Academy of Sciences. Retrieved from https://www.nobelprize.org/uploads/2018/06/advanced-economicsciences2004.pdf
- The Committee for the Prize in Economic Sciences in Memory of Alfred Nobel. (2026, October 12). Microeconomic Foundations of Macroeconomic Stabilization: Scientific Background on the Sveriges Riksbank Prize in Economic Sciences in Memory of Alfred Nobel 2026. The Royal Swedish Academy of Sciences. Retrieved from https://www.nobelprize.org/uploads/2026/10/advanced-economicsciencesprize2026.pdf
- Friedman, M. (1957). A Theory of the Consumption Function. Princeton University Press. Retrieved from https://www.nber.org/books-and-chapters/theory-consumption-function
- Hall, R. E. (1978). Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence. Journal of Political Economy, 86(6), 971-987.
- Keynes, J. M. (1936). The General Theory of Employment, Interest and Money. Palgrave Macmillan.
- Kydland, F. E., & Prescott, E. C. (1982). Time to Build and Aggregate Fluctuations. Econometrica, 50(6), 1345-1370. https://doi.org/10.2307/1913386
- Woodford, M. (2003). Interest and Prices: Foundations of a Theory of Monetary Policy. Princeton University Press.