
ماس وشراكة يناقشان تحديات قطاع التمويل الأصغر في فلسطين وتوصيات بإصلاحات تنظيمية وضريبية لتعزيز استدامة القطاع
رام الله – 14 أيلول 2026
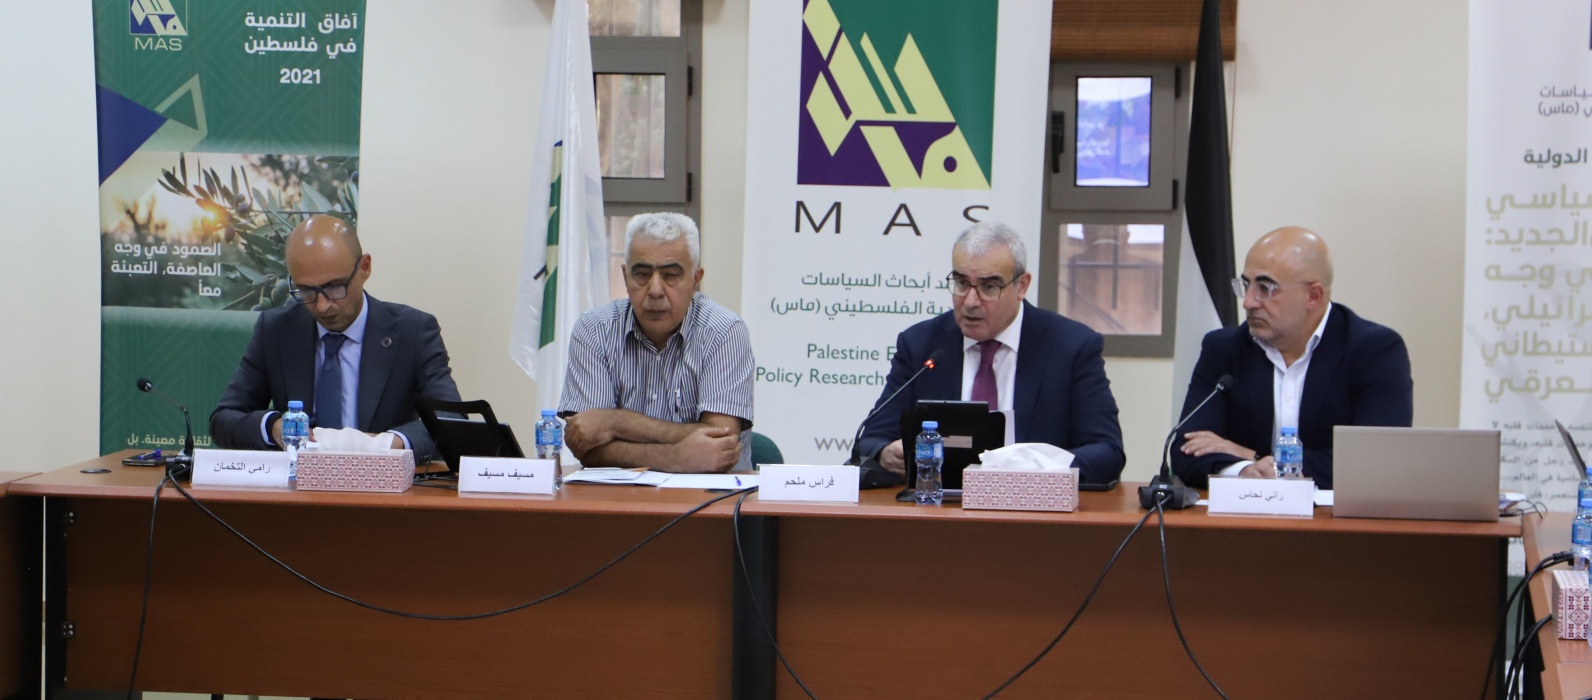
عقد معهد أبحاث السياسات الاقتصادية الفلسطيني (ماس) بالتعاون مع الاتحاد الفلسطيني لشركات الإقراض الصغير ومتناهي الصغر (شراكة) ورشة عمل لمناقشة نتائج دراسة أعدتها شراكة بعنوان "مقارنة الجوانب القانونية والضريبية وأطر أسعار الفائدة التي تحكم شركات التمويل الأصغر في فلسطين ودول مختارة من منطقة الشرق الأوسط وشمال افريقيا"، وذلك وجاهياً في مقر المعهد وعبر تقنية "الزووم"، بحضور نخبة من المختصين والخبراء والمهتمين.
افتتح المدير العام للمعهد د. فراس ملحم الورشة بالترحيب بالحضور، مؤكداً أهمية مناقشة التحديات التي تواجه قطاع التمويل الأصغر في فلسطين، بما في ذلك الجوانب القانونية والتنظيمية المرتبطة بعمل مؤسسات الإقراض، وأوضح أن هذه الورشة تجمع مختلف الأطراف ذات العلاقة لبحث هذه القضايا وطرح الحلول الممكنة، معرباً عن شكره للجهات الداعمة لعقد هذا اللقاء.
خلال استعراضه للدراسة، أوضح معدها السيد راني نحاس مدير شركة حلول للتنمية أنها تناولت واقع تنظيم وعمل مؤسسات التمويل الأصغر في فلسطين، من خلال مقارنة الإطار التنظيمي والضريبي والتسعيري المعمول به مع أربع بلدان عربية هي الأردن، مصر، تونس، والمغرب. وبين أن الدراسة تركز على فهم أثر هذا الإطار على استدامة القطاع، ومستويات التسعير، وقدرته على التوسع والوصول إلى الفئات المستهدفة.
وأظهرت الدراسة أن قطاع التمويل الأصغر في فلسطين يعمل ضمن إطار رقابي، وإشراف مباشر من سلطة النقد الفلسطينية، مع التزام متزايد بمتطلبات الإفصاح وحماية المستفيدين. ورغم عدم فرض فلسطين سقوف سعرية أو تدخلات تنظيمية مباشرة في تحديد أسعار الفائدة، تشير نتائج المقابلات والاستبيان إلى أن مستويات التسعير في القطاع تعد من بين الأدنى إقليمياً. وفي المقابل، كشفت الدراسة عن تحديات هيكلية، ولا سيما على المستويين التنظيمي والضريبي، حيث تطبق متطلبات رأس المال والتقارير ونطاق الأنشطة بصورة شبه موحدة على مؤسسات التمويل الأصغر، بغض النظر عن حجمها أو نموذج عملها، ما يحمّل المؤسسات الأصغر كلفاً ثابتة أعلى نسبياً، ويحد من قدرتها على التوسع وتحقيق مكاسب الكفاءة، دون ارتباط واضح بمستوى المخاطر.
وعلى المستوى الضريبي، تكشف الدراسة عن خصوصية لافتة للحالة الفلسطينية مقارنة بالدول محل الدراسة، إذ تواجه مؤسسات التمويل الأصغر أعباء ضريبية متعددة، تشمل ضريبة القيمة المضافة على الأجور، إلى جانب ضريبة الدخل والضريبة على الأرباح، بما يرفع كلفتها التشغيلية ويؤثر في صافي عوائدها واستدامتها المالية. كما تبرز خصوصية أكبر بالنسبة لمؤسسات التمويل الأصغر غير الربحية، التي تخضع عملياً لهذه الضرائب رغم طبيعتها القانونية غير الربحية، خلافاً للدول المقارنة التي تتمتع فيها المؤسسات غير الربحية بإعفاءات ضريبية واضحة ومستقرة على أنشطتها الأساسية. وتشير نتائج الاستبيان إلى أن الأعباء الضريبية تعد من أبرز مصادر الضغط على استدامة القطاع، لما لها من تأثير مباشر في هوامش المؤسسات وقدرتها على التوسع، وبدرجة تفوق العوامل المرتبطة بالتسعير أو كلفة التمويل.
وتوصي الدراسة بإجراء مجموعة من الإصلاحات الهيكلية والتنظيمية والضريبية لتعزيز استدامة قطاع التمويل الأصغر في فلسطين، في مقدمتها اعتماد مبدأ التناسب في المتطلبات الرقابية والإشرافية، بما يراعي اختلاف المؤسسات من حيث الحجم ونطاق العمليات ونموذج العمل ومستوى المخاطر، ويحد من أعباء الامتثال على المؤسسات الأصغر. كما تدعوا إلى مراجعة المعاملة الضريبية للقطاع، ولا سيما ضريبة القيمة المضافة على الأجور، وإعادة النظر في الازدواج الضريبي الذي تتحمله المؤسسات، وضمان معاملة ضريبية واضحة ومستقرة للمؤسسات غير الربحية بما ينسجم مع طبيعتها وأهدافها الاجتماعية. كذلك توصي الدراسة بتوسيع نطاق الأنشطة المسموح بها ضمن أطر رقابية واضحة، خصوصاً في المجال الرقمي، بما يتيح التعاقد والتحصيل الرقميين ويسهم في خفض الكلف التشغيلية وتحسين الكفاءة والوصول. وفي المقابل، توصي الدراسة بالحفاظ على الإطار الحالي لتسعير خدمات التمويل الأصغر، وعدم فرض سقوف سعرية أو مؤشرات تسعير إلزامية، في ضوء انخفاض مستويات التسعير الفعلية مقارنة بالمنطقة، مع التركيز على معالجة الضغوط الهيكلية، خصوصاً الأعباء الضريبية والمتطلبات الإشرافية، باعتبارها مدخلاً أكثر فاعلية لخفض الكلف وتعزيز الاستدامة.
وفي تعقيبه على الدراسة، أشاد الباحث في معهد ماس السيد مسيف مسيف بجودة المنهجية المتبعة وتركيزها على التحديات القانونية والضريبية التي تواجه قطاع التمويل الأصغر في فلسطين، وأكد أهمية هذا القطاع الذي يعد من أهم الأدوات المالية المبتكرة لمكافحة الفقر والحد من البطالة وتحقيق الشمول المالي. وأشار إلى أن الدراسة قدمت توصيات مهمة لتخفيف الأعباء التي تواجه مؤسسات التمويل الأصغر، مؤكداً الحاجة إلى مزيد من المرونة في التعامل مع هذا القطاع بما يتناسب مع طبيعة الفئات التي يستهدفها. وفي المقابل، لفت إلى أهمية استكمال البحث في عدد من العوامل الأخرى المؤثرة في أداء القطاع، مثل القروض المتعثرة، ومستويات الأجور والنفقات التشغيلية، والإنتاجية، وأداء القطاع في الدول المجاورة، بما يتيح تقييم موقع قطاع التمويل الأصغر الفلسطيني إقليمياً وتحديد أسباب التحديات التي يواجهها بصورة أكثر شمولاً. وخلص إلى أهمية الاستفادة من توصيات الدراسة والبناء عليها من خلال دراسات لاحقة تتناول المؤشرات التي لم تشملها الدراسة، بما يسهم في وضع حلول أكثر تكاملاً لتعزيز استدامة القطاع وتطوير قدرته على الوصول إلى الفئات المستهدفة.
بدوره، أكد مدير دائرة الرقابة غير المصرفية في سلطة النقد الفلسطينية السيد رامي التخمان أن موضوع الحوكمة يعد أحد المحاور الأساسية لتنظيم وتطوير هذا القطاع، وقد جرى تناوله وتغطيته بشكل كافٍ، وأوضح أن هذا القطاع يعد مكملاً للقطاع المالي وليس بديلاً عنه أو منافساً له، مشدداً على أهمية تعزيز حماية المستهلك وضمان حقوق المستفيدين. وأشار إلى تفهم سلطة النقد الفلسطينية بحاجة قطاع التمويل الأصغر إلى نظام ضريبي خاص يراعي طبيعة عمله وأهدافه، موضحاً أن الأرباح التي تحققها شركات التمويل الأصغر لا تنحصر في البعد الربحي، وإنما ترتبط بأهداف تنموية.
ولفت إلى أن نسب التعثر في قطاع التمويل الأصغر في فلسطين تُعد أقل من مستوياتها في عدد من الدول المجاورة، رغم التحديات الكبيرة التي يواجهها القطاع. وأكد في هذا السياق تفهّم القطاع لأهمية التشاركية في عملية صنع القرار، بما يضمن الوصول إلى أطر تنظيمية وسياسات أكثر ملاءمة لطبيعة القطاع واحتياجاته.
كما شدد ممثلا وزارة المالية السيد عادل عدوان من ضريبة الدخل والسيد عايد مسعود من ضريبة القيمة المضافة على أهمية هذه الدراسة وضرورة تحقيق العدالة الضريبية بين مختلف القطاعات. وأوضحا ان القوانين الفلسطينية تنظم المعاملة الضريبية للمؤسسات المالية بصورة عامة، إلا أنهما أكدا على ضرورة إعادة النظر في الضرائب المطبقة على قطاع التمويل الأصغر، وفحص مدى عدالتها ومواءمتها مع السياسات الاقتصادية، وهو ما يتطلب من صانعي القرار الاقتصادي بحث هذه القضايا والبت فيها بما يضمن بيئة تنظيمية وضريبية أكثر ملاءمة لنمو قطاع التمويل الأصغر وتطويره.